В статье «Ставка на Рузвельта. Экономическому блоку правительства советуют брать пример с США» уже говорилось об обсуждении в Госдуме «Основных направлений денежно-кредитной политики» и о предложении фракции КПРФ использовать для борьбы с инфляцией не только высокие процентные ставки, но и различные немонетарные меры. Это позволит преодолеть инфляцию быстрее и одновременно обойтись меньшим уровнем жесткости денежно-кредитной политики (ДКП).
Одна из предложенных коммунистами мер — повышение подоходного налога на состоятельных граждан. В указанной статье мы подробно объяснили, почему повышение НДФЛ не только наполняет бюджет, но и имеет заметный дезинфляционный эффект.
Еще одна антиинфляционная мера, предложенная коммунистами, — ужесточение ограничений на вывод капитала за рубеж. Выступая от фракции КПРФ, первый зампред Комитета по финансовому рынку Вадим Кумин на примере нескольких стран показал, что там, где трансграничное движение капитала относительно свободное, для подавления разгона инфляции требуется гораздо большая жесткость ДКП, чем в странах, где вывод капитала ограничен.
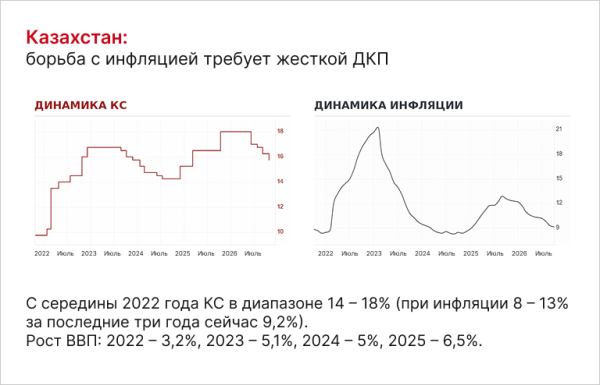
В качестве стран с относительно свободным трансграничным движением капитала Кумин указал на Казахстан и Узбекистан, а в качестве стран с жесткими ограничениями — Вьетнам и Индию.
По каждой из названных стран в его презентации были продемонстрированы графики динамики годовой инфляции и ключевой ставки (КС) за последние пять лет.
В этот период проблема инфляции почти везде в мире заметно усугубилась (после того как ведущие мировые центробанки, борясь с ковидным кризисом, залили экономику настоящим цунами свеженапечатанных денег).
Поэтому можно весьма информативно сравнивать, как разным странам удавалось бороться с этой общей для всех проблемой.
Посмотрим на Казахстан (рис. 1). Здесь мы видим две волны инфляции. Так произошло потому, что в первую волну инфляцию недодавили — жесткости ДКП оказалось недостаточно, вот и получили еще одну волну.
Учитывая этот негативный опыт, во второй раз жесткости ДКП прибавили: для подавления инфляции, составившей на пике порядка 13%, ключевую ставку поднимали до 18%.
Теперь посмотрим на Узбекистан (рис. 2). Здесь тоже видим высокие ставки: на максимуме КС поднималась до 17%, а примерно с начала 2023 г. она почти всё время стоит на уровне 14%.
Да, опускалась до 13,5%, но спустя полгода ее опять вернули на 14%, где она и находится по настоящее время. При этом годовая инфляция уже опустилась до 6−7%, но ставку пока не снижают.
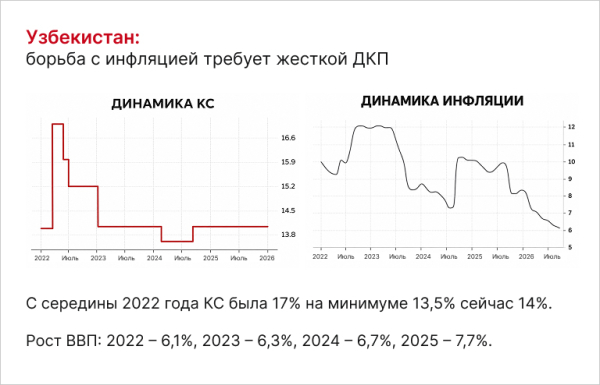
Кстати, Вадим Кумин обратил внимание слушателей на интересный момент: в обеих указанных странах, несмотря на высокие ставки, наблюдается весьма впечатляющий экономический рост.
Значит, он возможен даже при высоких ставках, существенно превышающих уровень инфляции. Очень важное наблюдение, которое для многих критиков политики нашего ЦБ, возможно, переворачивает картину мира.
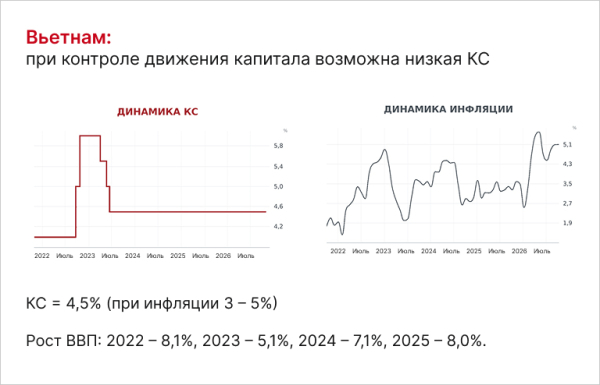
Теперь посмотрим на Вьетнам (рис. 3). В отличие от Казахстана и Узбекистана, в этой стране очень жесткие ограничения на трансграничное движение капитала. И мы видим, что инфляцию удается удерживать под контролем (в диапазоне 3−5%) с помощью относительно невысокой КС, равной 4,5%. И даже для купирования всплеска инфляции во второй половине 2023 г. вполне хватило кратковременного поднятия КС до 6%.
Та же история с Индией (рис. 4), где за последние пять лет КС не превышала 6,5%. Этого уровня ставки хватило для подавления инфляции, на пике достигавшей уровня порядка 8%.
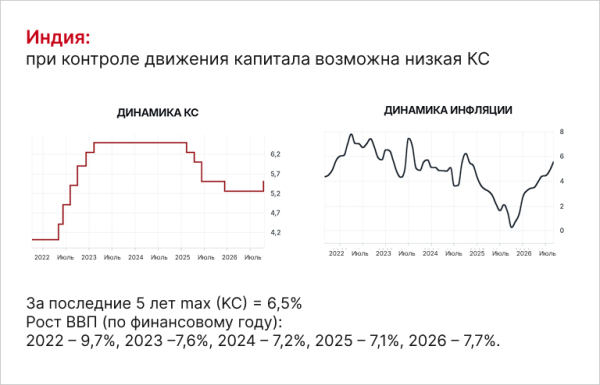
Эти два примера показывают, что успешно бороться с инфляцией можно и без значительного повышения КС.
«Таким образом, можно и нужно использовать дополнительные ограничения на вывоз капитала, что в свое время и делал [российский] Центральный банк в 2022 году, когда была кризисная ситуация. Чуть-чуть заморозили экспорт капитала, и мы с вами получили и низкую инфляцию, и низкую ставку тогда», — напомнил Кумин.
Кто-то на это возразит, что в последние годы для России вывоз капитала не слишком большая проблема: его объемы незначительны (по крайней мере, по сравнению с тем, что было раньше), и именно это резкое падение объема вывоза капитала — основная причина наблюдаемого в последние пару лет переукрепления рубля.
Это действительно так, но важно понимать, по какой причине у нас сократились объемы вывоза капитала. Одна состоит в том, что в связи с санкциями вывод капитала за рубеж теперь сопряжен с определенными рисками. Но, на наш взгляд, это не главная причина.
Главная состоит в том, что высокие процентные ставки, которые у нас имеют место с осени 2023 г., делают размещение средств в российском контуре очень привлекательным. Однако, если ставки будут снижаться и дальше, эта привлекательность пропадет. Она и сейчас уже заметно снизилась, и результат не заставил себя ждать: этим летом мы увидели увеличение объемов трансграничных переводов физлиц.
Таким образом, если мы хотим, чтобы цикл снижения КС продолжался, нужно вводить ограничения на вывод капитала. Иначе при снижении КС мы получим значительную девальвацию рубля и, как следствие, новый виток инфляции. И тогда ставку придется поднимать опять, и всю борьбу с инфляцией — начинать с начала.
Поэтому сейчас, когда в России КС уже отошла от экстремально высоких уровней 2024−2025 годов, инициатива коммунистов об ограничении вывода капитала опять становится актуальной.